Declaración DIOT: reporte, presentación y envío mensual
Presentar la declaración DIOT es una obligación fiscal mensual para reportar los detalles del Impuesto al Valor Agregado (IVA) en operaciones con proveedores. En este artículo veremos qué implica, quiénes están sujetos y otros detalles sobre su presentación.

¿Qué es la DIOT?
La Declaración Informativa de Operaciones con Terceros (DIOT) es un reporte que informa al Servicio de Administración Tributaria (SAT) sobre las operaciones realizadas con terceros que generan efectos en el IVA.
En esta declaración se reporta el monto de las operaciones y el IVA correspondiente, según su naturaleza, por cada proveedor.
Te puede interesar: Qué es el IVA y cómo funciona
Importancia de la DIOT
Presentar la DIOT es una obligación establecida en el artículo 32 de la Ley del IVA (LIVA), el cual establece el deber de proporcionar información sobre el pago, retención, acreditamiento y traslado del IVA en las operaciones efectuadas.
Forma parte del esquema de control de la autoridad y le permite monitorear las transacciones comerciales y el cumplimiento del pago del impuesto. Es una herramienta de fiscalización para identificar discrepancias o actividades sospechosas que puedan indicar evasión fiscal.
¿Qué implica declarar la DIOT?
La declaración DIOT implica presentar mensualmente la información correspondiente al periodo inmediato anterior a través de una plataforma establecida por el SAT.
El cumplimiento de esta declaración incluye reportar operaciones gravadas, exentas, a tasa 0%, IVA acreditable y, en su caso, IVA retenido, conforme a las disposiciones de la LIVA y las reglas operativas previstas en la Resolución Miscelánea Fiscal (RMF).
¿Quiénes están obligados a presentar la DIOT?
- Personas físicas que realicen actividades empresariales, profesionales o de arrendamiento, cuando efectúen actos o actividades gravadas por el IVA.
- Personas morales que realicen actos o actividades gravadas conforme al artículo 1° de la LIVA.
- La Federación, entidades federativas, los municipios y sus organismos descentralizados cuando realicen actos o actividades por los que se deba pagar el IVA, o efectúen retenciones conforme al artículo 1-A de la misma ley.
¿Quiénes están exentos a presentar la DIOT?
- Determinadas personas físicas con actividades empresariales, profesionales o de arrendamiento cuyos ingresos totales en el ejercicio inmediato anterior no excedan de 4 millones de pesos, conforme a la regla 2.8.1.17 de la RMF 2026.
- Los contribuyentes que en el periodo correspondiente no realicen actos o actividades gravadas por el IVA ni efectúen operaciones con terceros que generen impuesto trasladado, acreditable o retenido.
¿Cuáles son las sanciones y consecuencias por no presentar la DIOT?
Conforme a los artículos 81 y 82, fracción XXVI, del Código Fiscal de la Federación (CFF), no presentar la DIOT, hacerlo fuera de plazo o presentarla con errores o incompleta, resulta en una multa que va de los $14,880.00 a $29,750.00.
En caso de una reincidencia, la multa aumentará al 100 por cada incumplimiento.
¿Se presenta la DIOT cuando no hubo operaciones?
Aunque no se hayan tenido operaciones con tercero, el contribuyente sujeto a la obligación debe presentar la declaración DIOT seleccionando la opción de “sin operaciones” en el sistema del aplicativo.
Te puede interesar: ¿Qué es un CFDI?
¿Qué operaciones y proveedores se reportan en la DIOT?
Operaciones que deben informarse en la DIOT
Conforme a la LIVA, deben informarse las operaciones que impliquen:
- Actos o actividades gravadas conforme al artículo 1 (enajenación de bienes, prestación de servicios independientes, otorgamiento del uso o goce temporal de bienes e importación de bienes o servicios).
- Operaciones sujetas a retención del IVA conforme al artículo 1-A.
- Importaciones en términos del artículo 24.
- Operaciones gravadas a tasa 0%, de acuerdo con el artículo 2-A.
- Actos exentos previstos en el artículo 9.
Tipos de proveedores que se reportan en la DIOT
La DIOT distingue los siguientes tipos de tercero:
- Proveedor nacional: persona física o moral residente en territorio nacional.
- Proveedor extranjero: residente en el extranjero sin establecimiento permanente en México.
- Proveedor global: cuando se reportan operaciones menores que pueden agruparse conforme a especificaciones técnicas del sistema.
- Proveedor con retención de IVA: cuando exista la obligación de retener el impuesto.
Datos que se reportan por cada proveedor
En la DIOT se deben informar datos generales de cada proveedor y el desglose de las operaciones de la siguiente forma:
- Datos generales: RFC, nombre o razón social, tipo de tercero y operación, y país de residencia.
- Montos e importes de las operaciones: valor de actos o actividades pagados a tasa 16%, 0%, exentos y aquellas que no son objeto de IVA.
- Impuestos trasladados y retenidos: IVA trasladado por el proveedor, IVA retenido al proveedor por el contribuyente, IVA no acreditable.
¿Cuáles son las novedades de la DIOT para 2026?
Para 2026, la Declaración Informativa de Operaciones con Terceros no presentó cambios; sin embargo, las modificaciones para la DIOT 2025 siguen vigentes, las cuales incluyen:
- Presentación de la declaración por medio de la plataforma en línea, sustituyendo a la aplicación descargable.
- Envío de hasta 40 mil registros, sin necesidad de acudir a las oficinas del SAT.
- 30 campos nuevos para la Carga Batch.
- Nuevas claves para operaciones:
-
- 02- Enajenación de bienes.
-
- 07- Importación de bienes o servicios.
-
- 08- Importación por transferencia virtual.
-
- 87- Operaciones globales.
- Actualización del catálogo de país.
- División de IVA acreditable e IVA no acreditable.
- Mayores detalles en la información para el IVA no acreditable.
Requisitos para presentar la declaración DIOT
Como otras declaraciones mensuales ante el SAT, para presentar la DIOT es importante asegurar cubrir los requisitos que solicita el sistema, como lo es tener los medios de acceso para cumplir con la obligación.
Acceso con RFC, contraseña o e.firma
Para ingresar al aplicativo del SAT necesitas el RFC y la contraseña o e.firma. Para evitar contratiempos, verifica que tus medios de autenticación estén vigentes y puedas ingresar correctamente al portal.
Información y documentos que debes preparar
Reúne la información de las operaciones realizadas con proveedores durante el periodo que vas a declarar. Esto incluye los datos contenidos en los CFDI relacionados con tus compras, gastos y demás operaciones sujetas a la DIOT, así como los importes de IVA correspondientes.
Es recomendable tener a la mano los documentos y registros contables que respalden la información reportada para contrastar los datos de tus CFDI con tus registros y detectar diferencias antes del envío. Si hay cambios o correcciones en las operaciones del periodo, verifica que se reflejen correctamente.
Elección del ejercicio, periodo y tipo de declaración
Al ingresar al aplicativo, debes seleccionar los datos que identifican la declaración que presentarás por ejercicio, periodo y tipo de declaración. Revisa cuidadosamente tu selección porque determinan el periodo fiscal al que corresponderá la información enviada.
¿Cómo presentar tu declaración DIOT en la plataforma del SAT?
Para presentar la declaración DIOT:
1. Accede al portal del SAT e ingresa al menú de “Declaraciones para personas” o “Declaraciones para empresas” según sea tu caso.
2. Despliega las opciones bajo el trámite de “Informativas” y selecciona “Informativa de operaciones con terceros (DIOT)”. Se abrirá información relacionada con el enlace a la nueva plataforma.
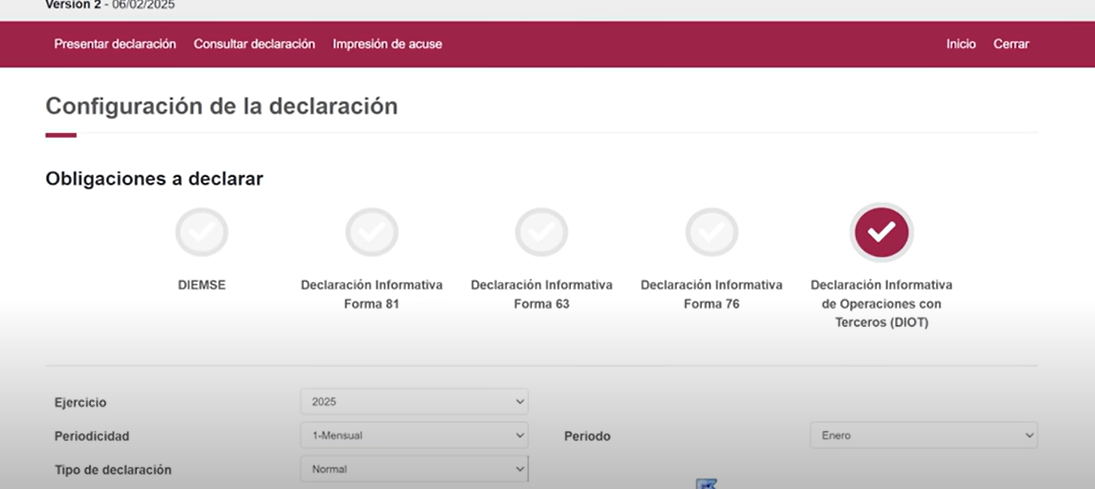
3. Una vez dentro de la herramienta, selecciona “Presentar declaración”.
4. Selecciona DIOT y se abrirán unos campos para que definas: ejercicio, periodicidad, periodo y tipo de declaración.
5. En pantalla aparecerá “Operaciones realizadas con Terceros”. Selecciona entre “La presenta con datos” o “La presenta sin operaciones”, según sea el caso.
6. En la sección de Formulario, agrega la información de los proveedores. Puedes hacerlo manualmente o “Agregar desde archivo”, refiriéndose a la Carga Batch.
7. Al terminar de cargar la información, dirígete a “Totales” para ver el resumen de los cálculos con los datos ingresados.
8. Finalmente, da clic en “enviar declaración”. El sistema generará un acuse de recibo como constancia de la presentación.
Ante cualquier duda, te sugerimos buscar asesoría profesional para asegurarte de llenar el aplicativo correctamente.
¿Cuál es la periodicidad y los plazos para declarar la DIOT?
La DIOT se presenta cada mes inmediato posterior al que corresponda el periodo. Si harás el reporte de las operaciones de enero, tienes hasta el último día de febrero para presentar la declaración.
Sin embargo, según el tipo de actividad, hay dos periodicidades diferentes:
- Mensual: personas físicas y personas morales.
- Semestral: personas morales con ingresos por actividades agrícolas, silvícolas, ganaderas y de pesca.
Principales dudas sobre la presentación de la DIOT
¿Cómo recuperar y consultar folios de DIOT presentadas?
Para recuperar los folios de tus declaraciones DIOT solo necesitas:
Ingresar al portal del SAT > “Otros trámites y servicios” > “Servicios electrónicos” > “Transacciones de declaraciones y pagos que haz realizado para cubrir tus obligaciones fiscales” > “Declaración Informativa de Operaciones con Terceros”.
Ingresa las fechas del periodo que necesitas y el sistema arrojará las declaraciones presentadas durante el lapso establecido, mostrando: ejercicio, periodo, fecha de presentación y folio.
¿Cómo reimprimir el acuse de la DIOT?
Para reimprimir el acuse de la DIOT necesitar tener el folio. Con él, sigue esta ruta: Portal SAT > “Otros trámites y servicios” > “Servicios electrónicos” > “Reimprime tus acuses de declaraciones presentadas”.
¿Qué significa tipo de operación DIOT?
El tipo de operación en la DIOT se refiere al tipo de actividad por la cual se está declarando el impuesto. Es una forma que tiene el SAT para identificar las operaciones comerciales de los contribuyentes, por ejemplo:
- Prestación de servicios profesionales.
- Uso o goce temporal de bienes.
¿Por qué el SAT solicita este tipo de declaraciones?
El SAT utiliza la DIOT para verificar la veracidad de las operaciones reportadas y asegurar el cumplimiento del pago o retención del IVA. En otras palabras, es un medio para combatir la evasión fiscal.
¿Qué es la Carga Batch?
La Carga Batch es una facilidad que ofrece la plataforma de la DIOT para importar un archivo .txt con la información del IVA de los proveedores. Permite llenar el aplicativo de una forma más automatizada.
¿Cuáles son las mejores prácticas para la presentación de la DIOT?
Uso de herramientas digitales para la DIOT
La gestión manual de información incrementa el riesgo de errores los registros y clasificaciones del IVA, por lo tanto, apoyarte de herramientas digitales permite concentrar los CFDI y clasificar las operaciones conforme a su tratamiento fiscal.
Implementar un sistema contable facilita la extracción ordenada de información por proveedor, periodo y tipo de operación, simplificando la integración del archivo de carga masiva.
Conciliaciones mensuales
Implementar un software fiscal para realizar conciliaciones mensuales entre los CFDI recibidos, pólizas contables y registros de IVA permite verificar que los montos acreditables coincidan con lo efectivamente trasladado por los proveedores. Es una práctica que asegura la reducción de errores o discrepancias al momento de enviar la declaración.
Automatización de reportes en Siigo Aspel COI
El uso de COI permite estructurar la información conforme a los requisitos técnicos de la DIOT. A través de la configuración de parámetros para las cuentas contables e impuestos, es posible generar reportes que distinguen automáticamente el IVA acreditable, no acreditable y retenido.
Además, permite generar el archivo .txt en segundos para hacer la Carga Batch, optimizando el tiempo para cumplir con la obligación de la DIOT.
Revisión continua de catálogos y validaciones
La actualización periódica es esencial. Verificar que los RFC estén activos, que los CFDI estén correctamente emitidos y que las tasas de IVA aplicadas correspondan al tratamiento fiscal real evita rechazos en el aplicativo.
Asimismo, es recomendable revisar los catálogos internos del sistema contable (cuentas, tasas y configuraciones de impuestos), para asegurar que reflejen correctamente la naturaleza de cada operación.
Una validación preventiva antes del envío disminuye inconsistencias en la información declarada.